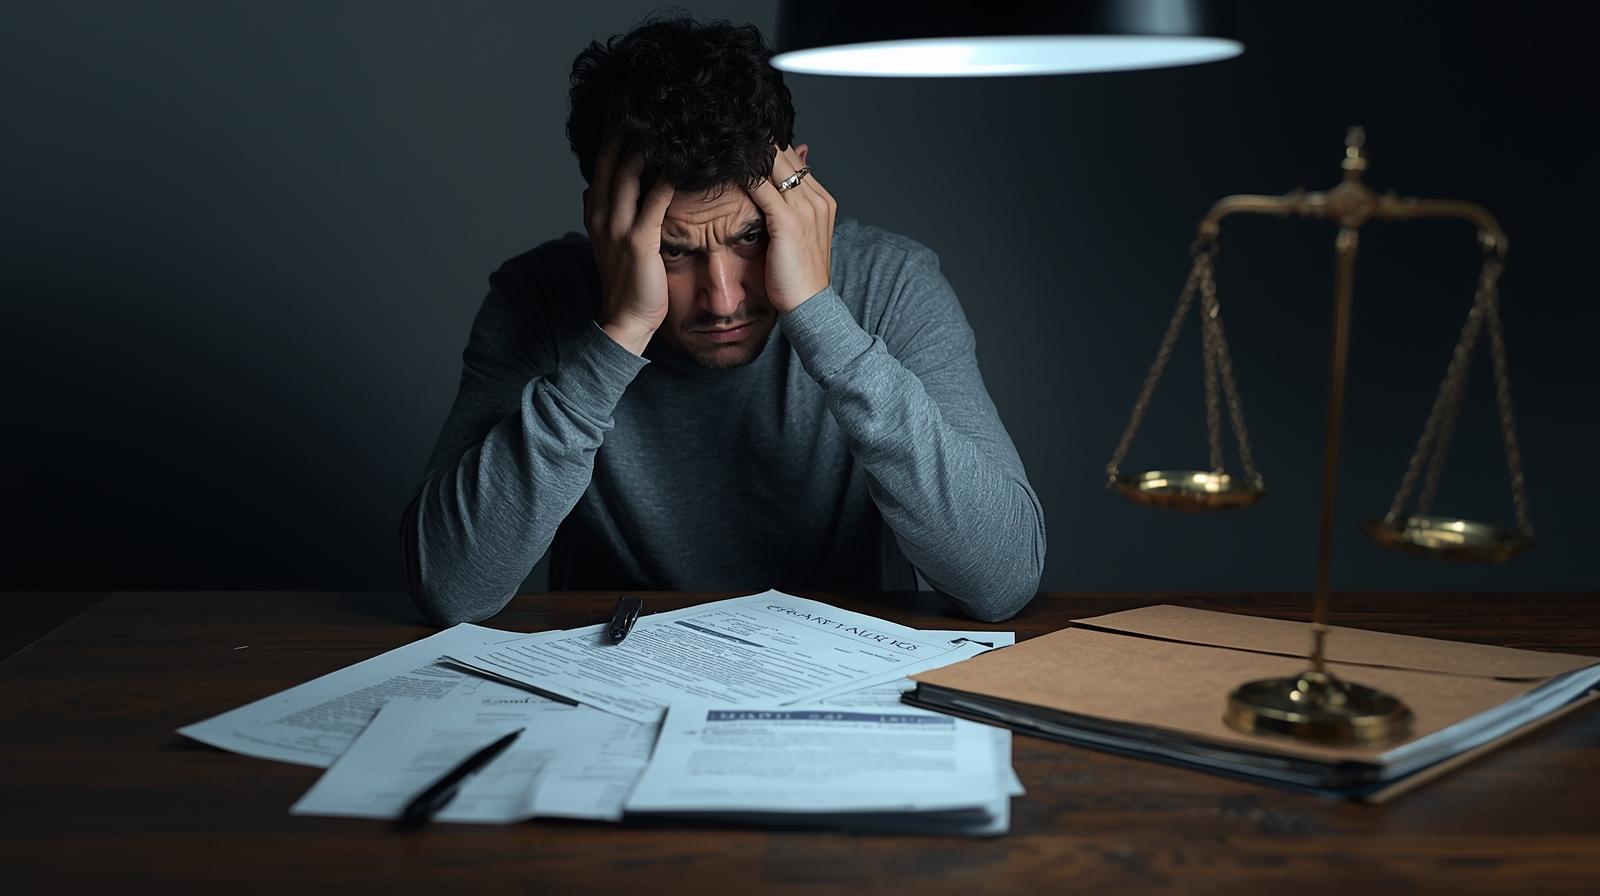
Imagine a cena: você está em casa, abrindo as correspondências do dia, e encontra um envelope timbrado com o nome de um banco. Ao abrir, percebe que não é uma simples cobrança. É uma notificação judicial. O banco entrou com uma ação de execução. O coração dispara. O que fazer agora?
Antes de qualquer coisa, não entre em pânico. Essa situação é mais comum do que parece, e existem formas legais de se defender. A execução bancária não significa que o banco pode simplesmente tomar seus bens — você tem direitos, e é possível agir de maneira estratégica.
⚖️ O que é uma execução bancária?
A execução bancária ocorre quando o banco tenta cobrar uma dívida que considera certa e exigível. Normalmente, isso acontece após o não pagamento de empréstimos, financiamentos, cartões de crédito ou contratos com garantia.
Nessa ação, o banco pede que o juiz determine o pagamento imediato da dívida. Se o devedor não paga, o juiz pode autorizar o bloqueio de valores em contas, penhora de bens e até o leilão de veículos ou imóveis.
Mas atenção: nem toda execução é legítima. Muitos bancos cometem erros graves ao calcular juros, atualizar valores ou mesmo ao tentar cobrar dívidas já quitadas ou prescritas.
🧠 Como agir ao receber uma execução
- Leia atentamente a notificação. Ela contém informações sobre o valor cobrado, o processo e os prazos para defesa.
- Procure um advogado imediatamente. O prazo para apresentar defesa (chamada de embargos à execução) é curto, geralmente de 15 dias úteis.
- Reúna provas da sua relação com o banco. Contratos, comprovantes de pagamento, extratos e qualquer documento que demonstre o histórico da dívida podem mudar completamente o rumo do processo.
- Verifique se há abusos. Juros indevidos, cobrança em duplicidade e capitalização irregular são argumentos válidos e frequentes na defesa.
Passou por uma situação parecida? Você pode tirar suas dúvidas com o escritório.
Falar no WhatsApp⚖️ Fundamentos jurídicos que podem sustentar a defesa
Numa execução, a defesa costuma ser construída sobre pontos que o Código de Defesa do Consumidor e a jurisprudência admitem discutir. Entre os mais comuns estão:
- Juros e encargos abusivos ou capitalização indevida no contrato;
- Cobrança de valores já pagos, no todo ou em parte;
- Prescrição da dívida ou do próprio direito de cobrar;
- Falhas formais no título ou no procedimento executivo.
Do ponto de vista processual, esses argumentos podem ser levados ao juízo por meio de instrumentos como os embargos à execução ou a exceção de pré-executividade, conforme o caso.
É importante ter clareza: não existe resultado garantido. A viabilidade e a força de cada argumento dependem da análise do contrato e dos autos, e os prazos processuais são curtos — por isso a avaliação técnica, caso a caso, faz diferença.
⚠️ Conclusão: cada minuto conta
Recebeu uma notificação judicial? Não ignore.
O tempo é o seu maior aliado — ou o seu pior inimigo.
Uma defesa bem elaborada pode impedir bloqueios, reduzir dívidas e até anular cobranças ilegais.
📩 Precisa de ajuda?
Se você foi surpreendido por uma execução bancária, entre em contato e receba orientação jurídica personalizada.
📲 Fale diretamente comigo pelo WhatsApp e descubra como agir para proteger o que é seu.